Le différé d’amortissement permet de reporter, pendant une période prévue au contrat, le remboursement du capital d’un crédit immobilier. Il peut alléger temporairement les mensualités, par exemple lorsque l’emprunteur supporte déjà une dépense importante ou attend une évolution de ses revenus. Mais ce décalage ne supprime pas la dette : il modifie le calendrier de remboursement et peut augmenter le coût total du financement. Pour mesurer son intérêt, il faut donc examiner à la fois le répit immédiat et les échéances qui suivent.
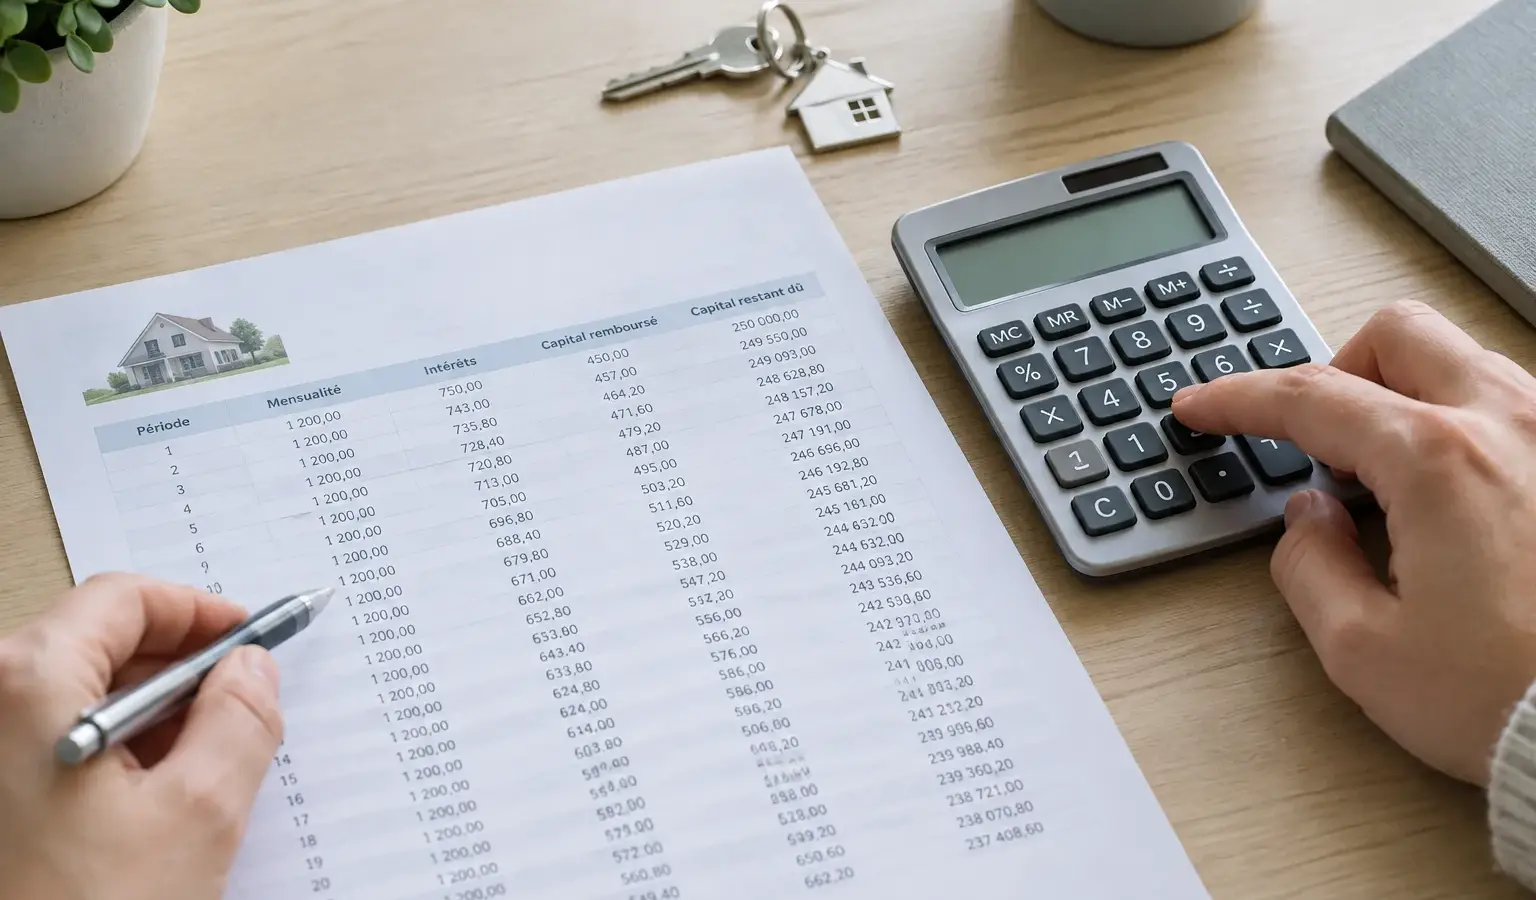
On distingue généralement le différé partiel du différé total. Dans le premier cas, l’emprunteur rembourse les intérêts et l’assurance, mais pas encore le capital. Dans le second, le remboursement du capital et des intérêts est reporté ; l’assurance emprunteur reste toutefois souvent due. Selon les clauses du prêt, les intérêts accumulés pendant cette période peuvent être payés ensuite ou ajoutés au capital restant dû. Les modalités varient d’un contrat à l’autre : le tableau d’amortissement et l’offre de prêt permettent de vérifier précisément ce qui est différé.
Le coût dépend notamment de la durée du différé, du taux du crédit et du mode de calcul des intérêts. Tant que le capital n’est pas amorti, il reste élevé, et les intérêts continuent généralement de s’appliquer sur la somme due. Si leur paiement est lui-même repoussé, ils peuvent accroître le montant à rembourser par la suite. Un différé peut aussi allonger la durée effective du financement ou conduire à des mensualités plus fortes après la période de report, selon la structure choisie. Il convient donc de comparer le coût total et le calendrier complet, plutôt que de s’arrêter à la baisse des premières échéances.
Pour la banque, le différé reporte le moment où le capital commence à revenir et prolonge l’exposition au risque de crédit. L’établissement examine alors la capacité de l’emprunteur à supporter les mensualités lorsque l’amortissement démarre, et pas seulement sa situation au début du prêt. Il peut intégrer le futur niveau d’échéance dans le calcul du taux d’effort et tenir compte des autres charges susceptibles de persister. Une hausse attendue des revenus n’est pas nécessairement considérée comme acquise : sa nature, sa régularité et les justificatifs disponibles pèsent dans l’analyse du dossier.
Le différé peut répondre à un besoin de trésorerie réel, mais son intérêt dépend de la dépense qu’il permet de gérer et de la capacité à absorber les échéances futures. Avant de l’accepter, l’emprunteur a intérêt à demander plusieurs simulations : avec et sans différé, en précisant les intérêts dus pendant le report, l’assurance, la durée totale et la mensualité à la reprise de l’amortissement. Cette comparaison fait apparaître le prix du répit et évite de confondre mensualité temporairement réduite et crédit moins coûteux. Pour la banque comme pour le ménage, la solidité du plan de financement se juge sur toute la durée du prêt.