Crédit immobilier en VEFA : comprendre le coût des appels de fonds progressifs
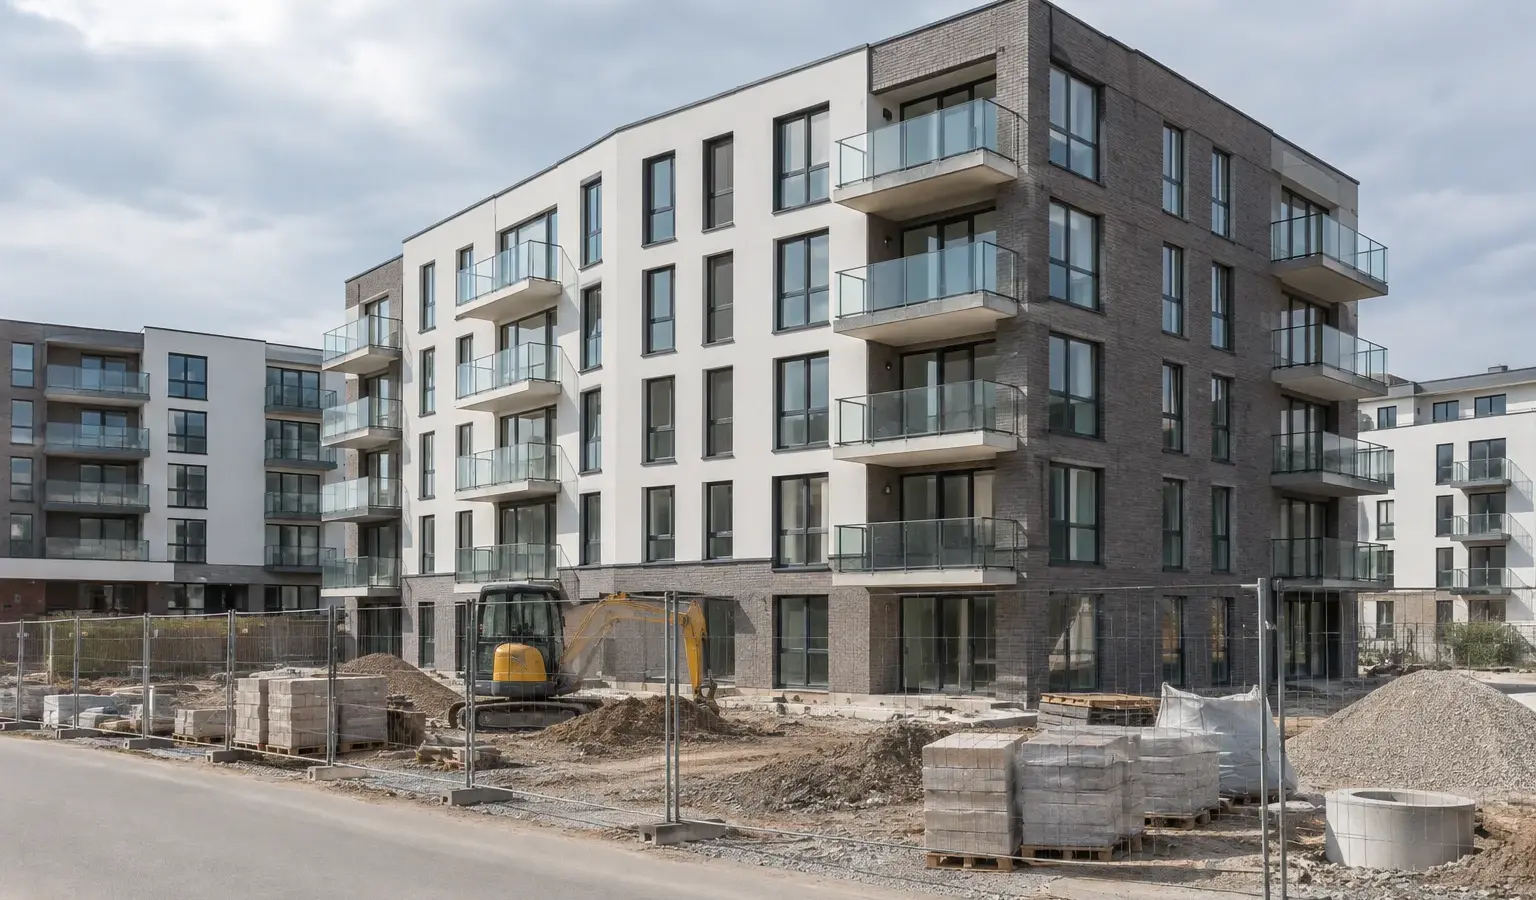
En VEFA, le crédit immobilier est débloqué par étapes. Intérêts intercalaires, différé et assurance peuvent modifier le budget pendant la construction.
Analyse & culture économique
Marchés, épargne, taux, valorisation, biais de décision : des notes d’analyse écrites pour être comprises, avec les hypothèses posées et les limites assumées.
Note d’ouverture
En VEFA, le crédit immobilier est débloqué par étapes. Intérêts intercalaires, différé et assurance peuvent modifier le budget pendant la construction.
Publications
La concentration géographique des prêts immobiliers expose les banques à des chocs locaux corrélés. Son suivi complète l’analyse individuelle des dossiers et…
Un accord de principe constitue une première indication, pas une garantie de financement. Voici ce que la banque vérifie avant d’émettre une…
La transférabilité d’un crédit immobilier peut préserver les conditions d’un prêt lors d’un déménagement, mais elle dépend du contrat, des garanties et…
Le prix du compromis ne suffit pas à fixer le montant du crédit immobilier. La banque confronte la valeur du bien, les…
Le coût des dépôts contribue aux arbitrages des banques en matière de crédit immobilier. Son effet sur les taux et la production…
La rémunération des dépôts modifie le coût des ressources des banques et peut peser sur leur marge comme sur les conditions du…
Rechercher