Dans un achat en VEFA, le prix du logement n’est pas versé en une seule fois : le promoteur appelle les fonds à mesure que le chantier avance. Le crédit immobilier suit donc un calendrier différent de celui d’un achat dans l’ancien, où les fonds sont généralement débloqués au moment de la vente. Cette différence influe sur les sommes dues pendant la construction, sur le début du remboursement du capital et sur la trésorerie du ménage. Pour évaluer le coût réel du financement, il faut lire le plan de déblocage avec les modalités prévues dans l’offre de prêt.
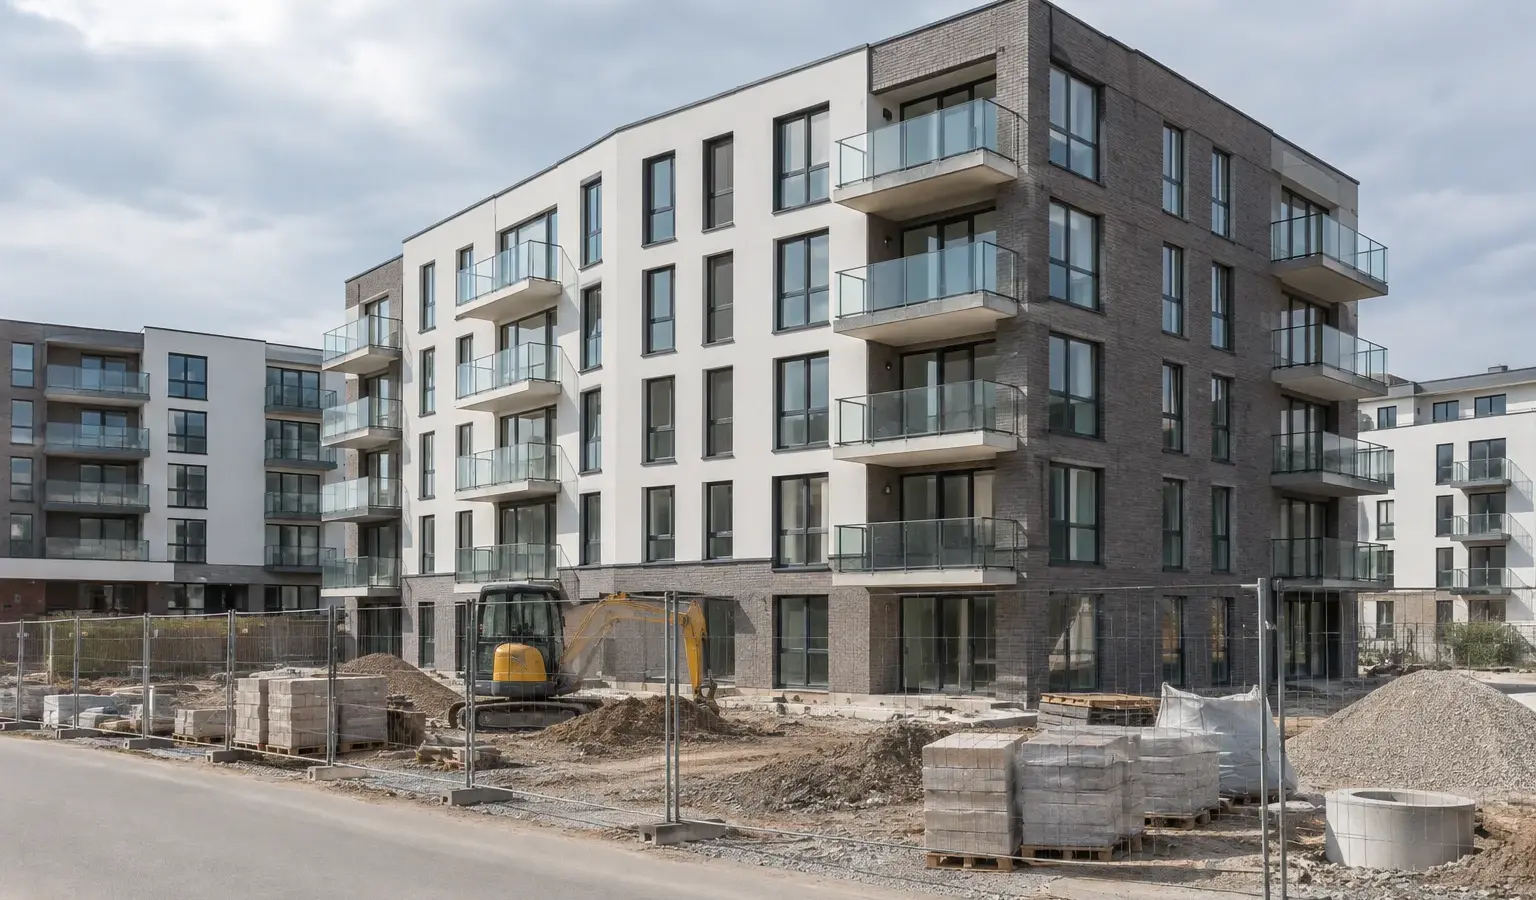
Les appels de fonds correspondent à des étapes réglementées de la construction, comme l’achèvement des fondations ou la mise hors d’eau. L’acquéreur transmet à sa banque les demandes du promoteur et les justificatifs requis ; le prêteur verse alors la part financée par le crédit, dans la limite du contrat. Le calendrier annoncé lors de la réservation reste toutefois une prévision : l’avancement du chantier peut être décalé. Le montant et la date des déblocages peuvent donc différer des hypothèses retenues par le ménage pour établir son budget.
Lorsque le prêt est débloqué par fractions et que le remboursement du capital est différé, l’emprunteur peut devoir payer des intérêts intercalaires. Ceux-ci sont calculés sur les sommes déjà versées par la banque, et non sur la totalité du crédit autorisé. Leur montant augmente donc généralement au fil des appels de fonds, à mesure que l’encours mobilisé progresse. Il dépend notamment du taux du prêt et du rythme du chantier : un calendrier plus long peut prolonger cette période de paiements avant l’amortissement complet.
Les contrats ne prévoient pas tous le même fonctionnement. Certains organisent un différé partiel, avec paiement des intérêts et, selon les conditions, de l’assurance emprunteur ; d’autres permettent un différé plus large, qui reporte une partie des échéances. Le coût n’est alors pas nécessairement supprimé : des intérêts peuvent être capitalisés ou la durée totale du remboursement peut s’allonger, selon les clauses. Il faut aussi vérifier à quel moment la cotisation d’assurance commence, car cette date dépend du contrat et peut ne pas coïncider avec le premier prélèvement de capital.
Pour le ménage, l’enjeu est de faire cohabiter ces paiements avec le loyer ou les charges du logement occupé pendant les travaux. Une mensualité définitive supportable ne garantit pas que la phase de construction le soit également. Le plan de financement doit intégrer les intérêts intercalaires, l’assurance, les éventuels frais annexes et une marge de trésorerie pour absorber un décalage du chantier. La banque, de son côté, examine la capacité à faire face à cette période transitoire, en plus du taux d’effort calculé sur le crédit.
Avant de signer, demandez une simulation distinguant les sommes versées à chaque étape, les échéances pendant la construction et celles qui s’appliquent après la livraison. Comparez le coût d’un différé avec celui d’un remboursement progressif, lorsque ces options sont proposées, en tenant compte de votre loyer et de vos revenus. Un calendrier clair ne supprime pas le risque de retard, mais il permet de mesurer ses conséquences sur la trésorerie et le coût du crédit. En VEFA, le financement se juge donc autant sur le montant emprunté que sur la manière dont les fonds sont libérés.