Lorsqu’un achat immobilier s’accompagne de travaux, le prix du logement ne suffit plus à mesurer l’effort financier demandé à l’emprunteur. Le montant à financer dépend aussi du coût du chantier, de son calendrier et des conditions prévues pour débloquer les fonds. Pour la banque, l’enjeu est d’évaluer si le ménage peut absorber les mensualités tout en menant le projet à son terme. Cette analyse peut différer d’un achat sans travaux, même si le montant total du crédit reste comparable.
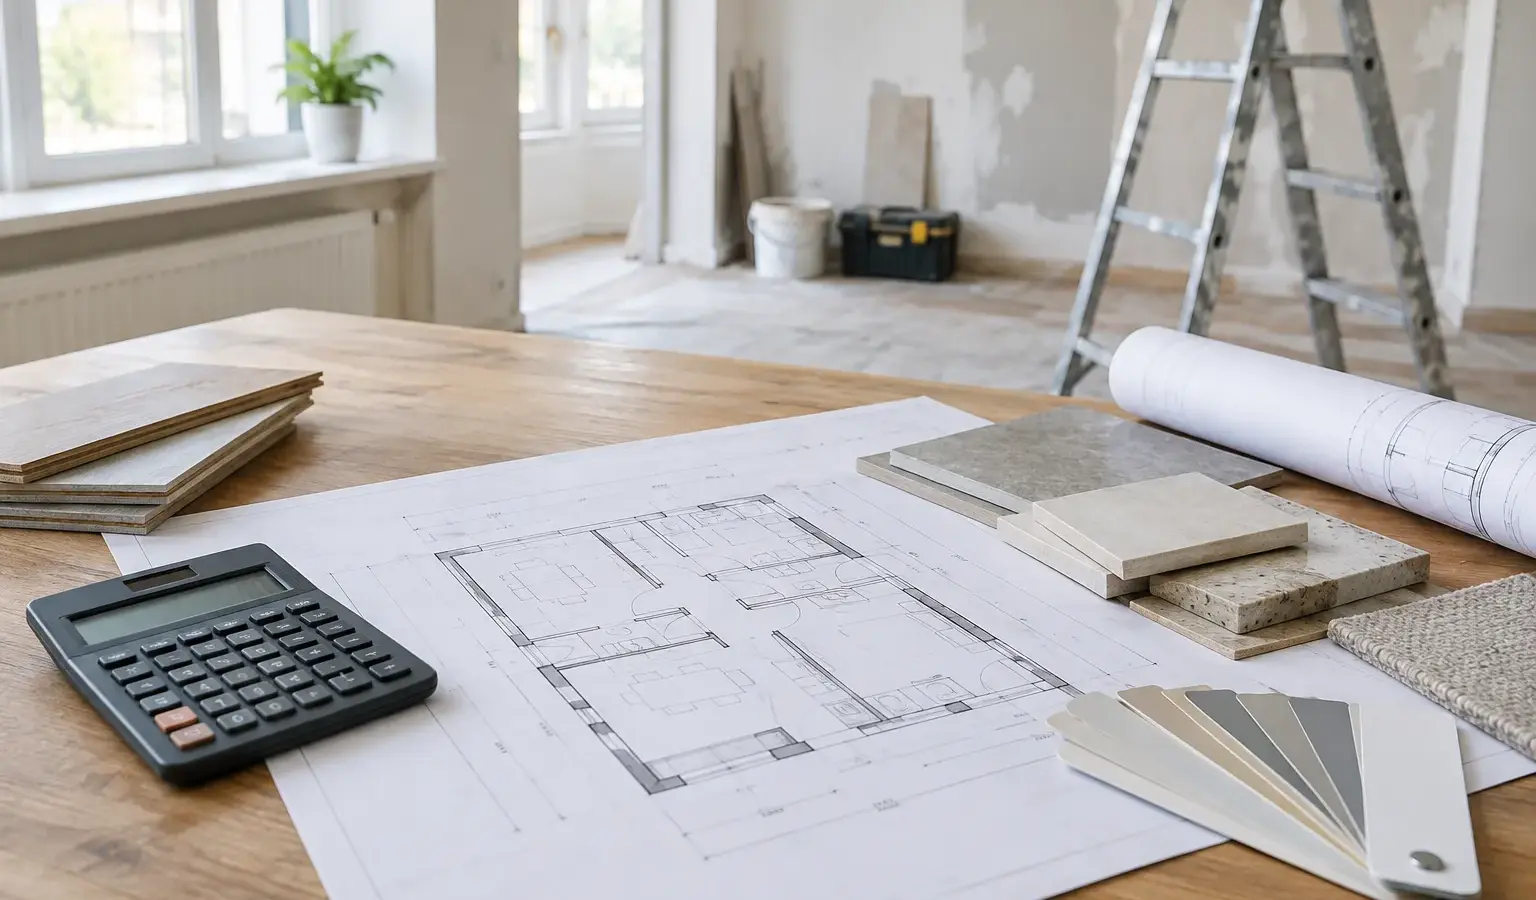
Le premier point porte sur la cohérence du budget. La banque examine généralement les devis, la nature des travaux et la part que l’emprunteur finance sur ses fonds propres. Des estimations imprécises ou des travaux importants sans devis détaillé rendent le coût final plus difficile à apprécier. Une enveloppe de sécurité peut être utile, car un chantier réserve parfois des dépenses supplémentaires. Elle doit toutefois rester justifiée : une marge trop vague ne remplace pas un budget construit poste par poste.
Le mode de financement influe aussi sur la lecture du taux d’effort et de la capacité d’emprunt. Les travaux peuvent être intégrés au crédit immobilier ou financés par un prêt distinct, selon le projet, les pratiques de l’établissement et le montant concerné. Dans le premier cas, la durée d’emprunt peut étaler le remboursement, mais elle augmente le coût total des intérêts. Dans le second, la coexistence de plusieurs mensualités peut peser davantage sur le budget à court terme. La banque évalue donc les échéances dans leur ensemble, et pas seulement le prêt destiné à l’achat.
Le calendrier des décaissements compte également. Les fonds consacrés aux travaux ne sont pas nécessairement versés en une seule fois : certains établissements les débloquent sur présentation de factures, tandis que les modalités varient selon le contrat. Un différé de remboursement peut parfois être prévu pendant le chantier, mais il ne signifie pas que cette période est sans coût. Selon les conditions retenues, des intérêts peuvent être dus avant le début de l’amortissement du capital. L’emprunteur doit donc vérifier l’échéancier, les frais éventuels et la période pendant laquelle il supporte à la fois un loyer et des charges liées au crédit.
Les aides à la rénovation peuvent améliorer le plan de financement, mais leur prise en compte dépend de leur état d’avancement et de leurs règles d’attribution. Une aide attendue ne constitue pas nécessairement une ressource immédiatement disponible pour payer les entreprises. La banque peut demander des justificatifs ou retenir une approche prudente si le versement reste incertain. Pour l’emprunteur, l’écart entre la date de paiement des travaux et celle du versement d’une aide peut créer un besoin temporaire de trésorerie. Il est donc préférable de distinguer les fonds déjà mobilisables des soutiens encore conditionnels.
Un dossier de travaux solide présente ainsi un budget documenté, un échéancier réaliste et une marge de manœuvre compatible avec les revenus du ménage. La qualité énergétique future du logement peut éclairer l’analyse du bien, mais elle ne garantit ni l’octroi du crédit ni la rentabilité du projet. Pour la banque comme pour l’emprunteur, le point déterminant reste la capacité à financer l’ensemble des étapes, y compris les imprévus. Le coût du crédit immobilier doit être comparé au coût total du projet, et non au seul prix d’acquisition.